2026年11月18日
決算書の見方や財務分析について記載された書籍はたくさんありますが、与信管理目線に特化して、必要な知識を丁寧に解説したものは多くありません。この【与信管理における定量分析の基本】シリーズでは、与信管理の初心者が、決算書の見方やそのために必要な最低限の会計知識を含め理解できるように、詳しく解説いたします。第32回は「損益分岐点分析(1)」と題して、損益分岐点分析について概要説明と、変動費・固定費・限界利益などの基本用語を解説しています。
トーショーの公式YouTubeにて配信している【スキマ時間で!無料で!マスターできちゃう動画シリーズ『取引先の決算書 定量分析の知識』】ともリンクした内容になっておりますので、あわせてご覧いただきますと、より理解が深まります。是非ご視聴ください。
>>第75回:損益分岐点分析①(概要・基本用語・損益分岐点売上高の求め方)(2024年5月配信)
|
<目次> |
■損益分岐点分析(CVP分析)とは?
損益分岐点とは、利益も損失も無い収支トントンとなる時の販売量のことです。今、販売量と書きましたが、財務分析では「損益分岐点売上高」を求めることが多く、これは「売上高-費用=0」となる売上高のことです。 損益分岐点は英語で「Break Even Point」といい「BEP」と表記される場合もあります。
損益分岐点分析では損益分岐点を把握すると同時に、その企業の費用構造や収益体質を詳しく分析します。なお、損益分岐点分析は「Cost(費用)」「Volume(販売量)」「Profit(利益)」の頭文字から「CVP分析」と表記されることも多いです。損益分岐点分析において、特に与信管理の観点では、その企業の収益体質として「リスクとリターン」の傾向や、実際の売上高と損益分岐点売上高の差である「安全余裕率」などに注目します。
損益分岐点分析は、管理会計の分野で活用される分析手法です。管理会計は、どこを改善したら利益が出るのか、損失が出ている原因は何かなど、経営者など企業内部の人間が意思決定に活用するものです。
管理会計では会社でかかる費用を「固定費」と「変動費」にわけて考えるのが基本です。損益分岐点分析の計算にも、この二つの費用の把握が必要です。
ところが、企業が外部に公開する損益計算書は、固定費も変動費も分けずに一緒くたになっています。従って、企業外部の我々が取引先の損益分岐点を知ろうと思えば、これまでご紹介してきた財務分析指標のように、取引先の決算書をそのまま使って計算することはできず、ちょっとした工夫が必要です。
■損益分岐点分析に必要な基本用語
◆変動費: 原材料費や光熱費、商品の仕入れなど生産・販売量が増減するとそれに比例して変動する費用です。
◆固定費: 正社員の人件費や家賃、減価償却費など生産・販売量の多い少ないに関係なく必ず発生してしまう費用です。
◆限界利益: 売上高から変動費を引いて残った額を限界利益と呼びます。限界というのは、経済学ではよく用いられる用語ですが、我々が普段使う「限界ギリギリ」の意味はなく、限界利益はギリギリの利益という意味ではないです。管理会計では、この限界利益で固定費をどう賄うかというような考え方をします。
◆変動費率: 売上高に占める変動費の割合。
◆固定費率: 売上高に占める固定費の割合。
◆限界利益率: 売上高に占める限界利益の割合。
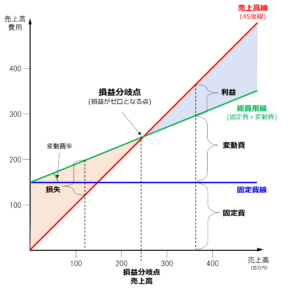
◆損益分岐点図表: 下図のとおり、操業度(※ここでは売上高)と利益の関係、損益分岐点をグラフで表示したものです。
■損益分岐点売上高を求める算式
損益分岐点売上高を算出する公式は以下のとおりです。
損益分岐点売上高 = 固定費 ÷ (1 - 変動費率) = 固定費 ÷ 限界利益率
※変動費率 = 変動費 ÷ 売上高 ※限界利益率 = 限界利益 ÷ 売上高 = 1- 変動比率
上記式の特に赤い部分を暗記してしまえばOKです。ただ、この公式でなぜ損益分岐点となる売上高が求められるかを理解できないと気持ちが悪いと思いますので、損益分岐点売上高の公式が導かれる過程をご紹介します。一般の財務会計での損益計算では「売上 - 費用 = 損益」ですが、管理会計では費用を固定費と変動費に分解して「売上 - 変動費 - 固定費 = 損益」と考えます。ここがスタート地点です。
売上高 - 変動費 - 固定費 = 損益
そして、変動費は「売上高 × 変動費率」として考え、さらに変形します。
売上高 -(売上高 × 変動費率)- 固定費 = 損益
売上高 ×(1 - 変動費率)- 固定費 = 損益
損益分岐点売上高は、損益がゼロとなる場合の売上高を求めますので「損益」の部分にゼロを代入し、変形していくと、上記の損益分岐点売上高の公式が導出されます。
損益分岐点売上高 ×(1 - 変動費率)- 固定費 = 0
損益分岐点売上高 ×(1 - 変動費率)= 固定費
損益分岐点売上高 = 固定費 ÷(1 - 変動費率)
損益分岐点売上高 = 固定費 ÷ 限界利益率
■YouTubeでも詳しく解説!
本ページの内容は、トーショーの公式YouTubeにて配信している【スキマ時間で!無料で!マスターできちゃう動画シリーズ『取引先の決算書 定量分析の知識』】ともリンクした内容になっております。下記リンクのとおり、第75回が本ページの内容に沿った内容となっております。復習としてもご活用いただけますので、是非ご視聴ください。
 >>【スキマ時間で!無料で!マスターできちゃう動画シリーズ『取引先の決算書 定量分析の知識』】第75回:損益分岐点分析①(概要・基本用語・損益分岐点売上高の求め方)(2024年5月配信)
■トーショーは企業の“変化”を捉える定性情報をご提供
トーショーでは、与信管理に欠かせない「定性情報」を収集・提供しています。抜群の情報収集力と長年にわたって蓄積されたデータベースから、お客様の与信管理ニーズに応じた配信形式でご提案いたします。
> 企業信用情報のサービス紹介はこちら
> 資料ダウンロード・資料請求はこちら
■財務分析から定性的な情報まで、トーショーの企業信用調査で情報収集を
企業信用調査もトーショーにお任せください。お客様の指定事項をカバーするオーダーメイド調査により、数多くのお客様から高い評価をいただいています。